京都M&Aで会社売却を考えるなら、まず「何を譲るか」「退任後も残る利益」「守りたい承継条件」を整理します。京都の所在地や長い業歴だけでは、売却価格は決まりません。技術、顧客、人材、屋号が次の経営者へ引き継がれ、収益を生み続ける根拠が重要です。
本記事は、これから売却を検討する京都府内のオーナー向けのガイドです。京都に関係する公表事例、最新の業界動向、事業価値と評価倍率の考え方を、会社売却・事業承継の判断へつなげます。また、まだ売ると決めていない段階でも、親族・従業員への承継と比較できます。
先に押さえたい三つの要点
- 公表された出資額・借入額と、株式の売却価格を区別する。
- 利益×倍率で計算する事業価値と、借入・現金等を調整した株式価値を分ける。
- 提示額に加え、雇用、屋号、保証解除、支払条件、引継ぎ体制を比較する。
更新・情報確認日:2026年10月5日。事例の公表事実、アドバイザーとしての独自分析、教育用の架空計算を区別しています。画像の相談風景は架空のイメージです。
京都M&Aの最新動向を、売却準備にどう生かすか
京都で会社売却を検討するとき、観光需要やものづくり投資のニュースだけでは自社の譲渡価格は決まりません。買い手が確認するのは、外部環境の変化を受けて利益がどう変わり、その利益を次の経営者が再現できるかです。そのため、業界動向は希望価格を正当化する材料として集めるより、自社の強みと継続条件を整理するために使うことが重要です。
京都M&Aの背景:2026年の地域経済と全国の事業承継
日本銀行京都支店の2026年9月14日公表資料は、京都府・滋賀県の景気を緩やかな回復と整理し、観光は堅調、設備投資は増加傾向としています。対象は京都府だけではないため、個社の判断には自社の受注、単価、採用状況を使います。日本銀行京都支店「管内金融経済概況」
中小機構の令和7年度の事業承継・引継ぎ支援センターの実績は、新規相談者24,030者、第三者承継の成約2,265件です。ただし、この数字は全国のセンターの支援実績であり、国内の全M&A件数や京都の件数ではありません。また、相談と成約の件数を割って個社の成約率とすることもできません。中小機構「令和7年度の実績」2026年5月29日
アドバイザーの視点では、第三者承継が広がる動きを受けて、親族、従業員、第三者への承継を早めに比較することが大切です。ただし、候補者がいることと、経営能力、株式取得資金、保証負担、本人の意思が整っていることは別です。第三者承継を調べることは、会社を残す選択肢を増やす行為になります。
観光関連:需要の大きさと利益の残り方を分ける
京都市の2025年京都観光総合調査では、観光客数6,279万人、観光消費額2兆474億円です。観光客には観光目的以外の入洛者も含まれます。また、宿泊客数の一部や消費額等は推計手法が変更され、2019年以降の値が遡及修正されています。そのため、過年度比較では修正後の同じ系列を使います。京都市「令和7年京都観光総合調査」概要版、遡及修正の説明
宿泊業では、客室単価が上がっても、予約手数料、清掃費、人件費、修繕費が増えていれば利益は同じようには伸びません。そこで、月次の稼働率、単価、予約経路、販売可能な客室数を整理します。例えば、社長が夜間対応や予約管理を担うなら、退任後の担当者と費用も必要です。建物を売却するか、保有して貸すかによって条件が変わるため、運営事業と不動産は分けて検討します。
製造業:成長分野の名称より、選ばれる技術を説明する
京都府・京都市は2026年9月14日、半導体を作る分野と使う分野の連携、フィジカルAI、関連中小企業群の育成等を掲げるものづくり成長戦略を公表しました。ただし、これは政策方針であり、個社の受注増や売却価格の上昇が実現した統計ではありません。京都府・京都市「ものづくり産業の成長戦略(2026)」
売却資料には「半導体関連」「精密加工」と書くだけでなく、対応する工程、品質要求、試作・量産の別、顧客が継続発注する理由を示します。また、上位顧客への集中は割合だけで判断せず、取引期間、品目、粗利、受注見通しを確認します。さらに、熟練者に依存する工程は、治具、加工条件、検査、不具合対応を記録し、別の担当者でも再現できるかを確かめます。設備更新費と通常操業に必要な運転資金も、利益と一緒に提示します。
飲食・食品・老舗:人気を承継できる仕組みに変える
飲食・食品事業では、売上増を客数、値上げ、商品構成に分けます。店舗・商品別の粗利と閑散期の採算が分かれば、買い手は通常の収益力を検討できます。口伝のレシピや仕入れ判断は機密として管理しながら記録し、社長不在時の品質を確認します。加えて、屋号、商標、通販サイト、写真、顧客情報の名義と利用範囲も整理します。ただし、一店舗の人気が他地域でも続くかは、立地、人材、供給能力を検証する必要があります。
伝統産業では、自社だけでなく材料、加工、仕上げを支える取引先も承継条件になります。屋号、主要職人、代表商品、品質、拠点のうち、何を優先して守りたいかを具体化します。すべての変更を永久に禁止すると事業環境に対応しにくくなるため、品質の考え方と、変更可能な商品・販路を分けます。歴史の長さに加え、顧客が選び続ける理由を買い手へ説明することが重要です。
建設・物流・専門サービス:人と契約の継続性を確かめる
建設や設備工事では、受注残を案件ごとの進捗、見込原価、請求、回収と対応させます。一方、物流や訪問サービスでは、拠点と移動時間が採算に影響します。また、IT・設計事業では定期契約と単発案件を分け、担当者への依存、成果物の権利、解約や更新条件を確認します。許認可、資格者、賃貸借、顧客契約は取引方法に応じた確認が必要です。「一式引き継げる」という説明で済ませず、名義、期限、変更条件を棚卸しします。
売却前にそろえる資料は、通常業績と社長業務が優先
まず過去三期の決算と直近月次、顧客・商品別採算、人員と社長の担当業務、契約・許認可、設備・在庫、承継後の希望条件を整理します。ただし、必要な保守や人員を削って利益を一時的に増やすと、買い手は追加費用を見込みます。そのため、目指すのは継続して残る利益と必要資金を説明できる状態です。課題を発見したら、原因、影響、対応、残る論点を一組にし、買い手の資源で補える部分を検討します。
アドバイザーの視点では、京都M&Aにおける成長余地は買い手ごとに考えるべきです。販売網を足すには供給能力、設備を共用するには教育や移転費が必要です。面談では最初の一年の責任者、投資、顧客説明を確認します。会社の将来を語るだけでなく実行体制まで確かめることで、価格と承継後の安定を一緒に比較できます。
3つの京都M&A・事業承継事例から、売却の設計を考える
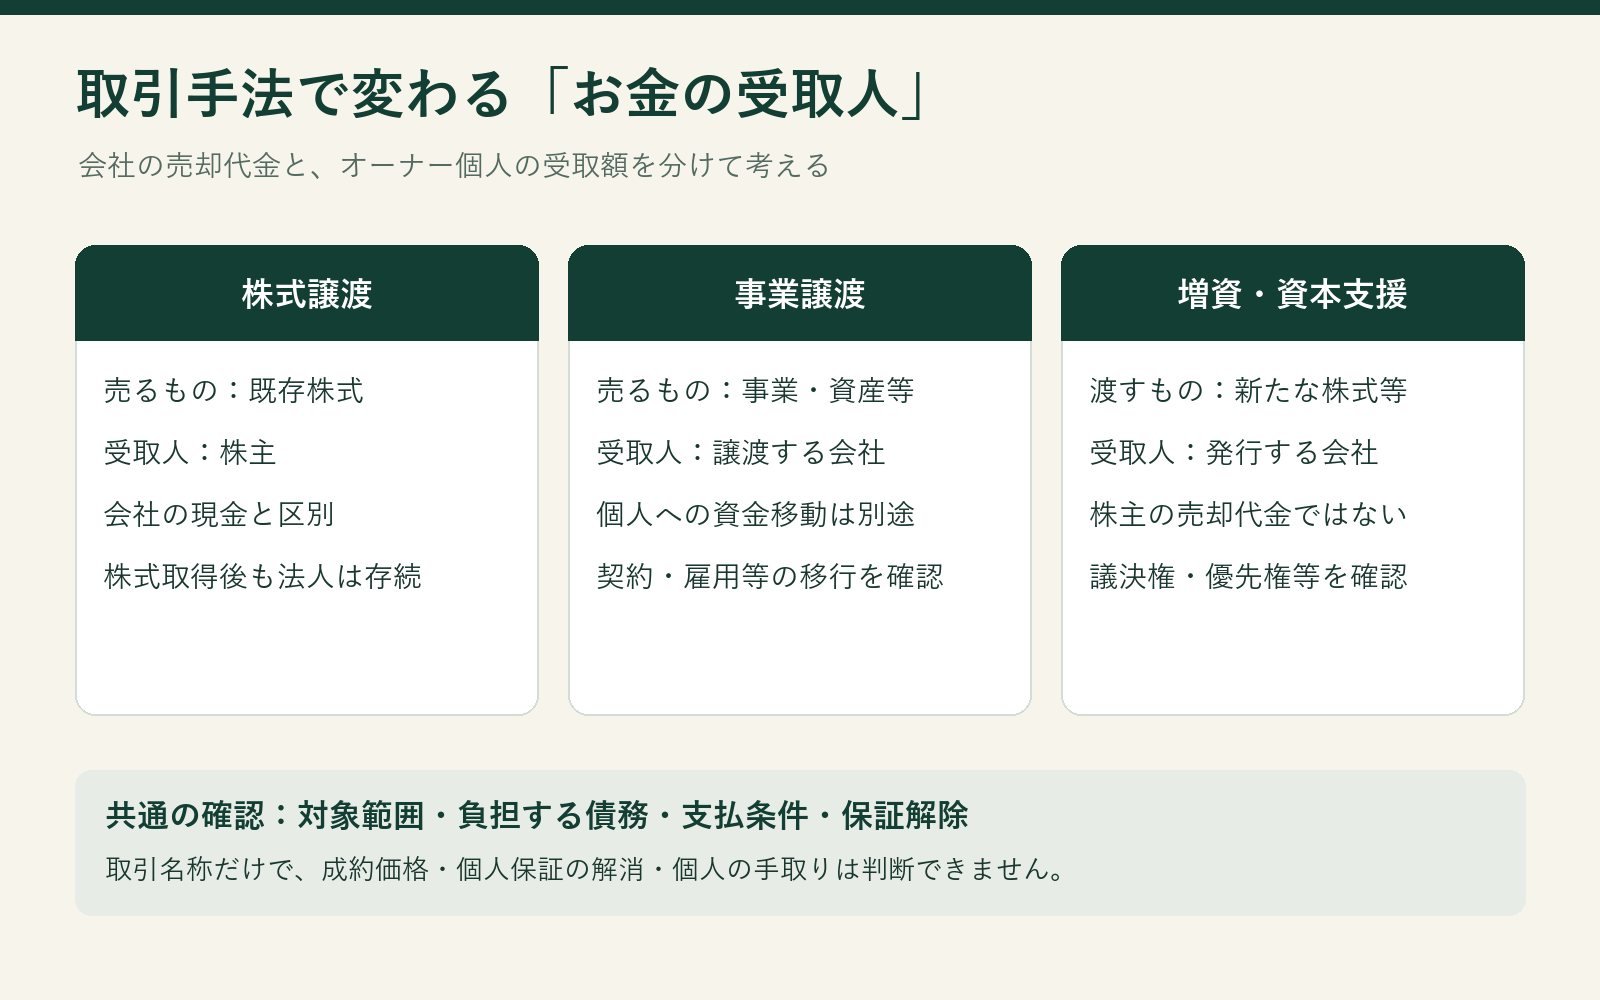
京都で会社売却を考えるとき、事例は「誰が何を引き継ぎ、誰に資金が入るか」まで分けて読むと、自社の承継方法を比較する材料になります。以下は2021年の公表事例です。2026年の売却相場や当センターの成約実績を示すものではありません。公表された事実と、M&Aアドバイザーとしての分析を分けて紹介します。
建機整備業への承継投資:後継者の資金負担を分けて考える
京都信用金庫は2021年10月1日、京都想いをつなぐファンドによる八志建機工業への投資実行を公表しました。同社は建設機械の整備・修理・レンタルなどを行い、本社は大阪府茨木市、工場は京都府八幡市にありました。公表資料では、後継者となる従業員の資金面などの負担を抑えて、株式と経営の承継を目指す親族外承継が説明されています。個別の投資額や株式対価、評価倍率は当該資料に掲載されていません。3億3000万円はファンド全体の総額で、この会社の価格ではありません。京都信用金庫の投資実行発表
当センターの見解では、「継がせたい幹部がいる」と「その人が株式を買える」は別の条件です。株式取得に資金を使いすぎると、承継後の設備更新や採用に支障が出るおそれがあります。そのため、株式の価値、会社に必要な資金、後継者が負える負担、オーナーが必要とする手取りを分けて整理し、外部資本を含む選択肢を比較することを勧めます。また、整備業なら、技術者の定着、修理履歴、顧客対応の引継ぎも価値を説明する材料です。
ホテル保有会社の株式取得:不動産と運営を分ける
霞ヶ関キャピタルは2021年4月9日、ホテル京都木屋町を保有するメゾンドツーリズム京都の全株式取得の決議と契約締結を公表しました。なお、公表時点の実行予定日は同年4月28日です。75室のホテルについて、運営を別のホテル運営会社が引き継ぐ設計が示され、運営子会社の株式譲渡契約も公表されています。ただし、株式取得価額と対象会社の業績は非開示でした。株式取得と既存借入の借換えに関する借入額も記載されていますが、借入額を売却価格に読み替えることはできません。株式取得と借入の発表・運営会社の株式譲渡発表
旅館・ホテルのオーナーは、土地と建物の所有者、営業主体、雇用主を先に整理すると、売却対象を明確にできます。不動産を保有したい買い手と、宿泊施設を運営したい買い手を分ける設計も検討対象です。そのため、価格の比較では、株式対価、不動産代金、借入処理を別の行に記載します。例えば、不動産を別に売却する前提なら、運営側が支払う賃料を入れた後の利益で事業価値を考え、設備更新費も確認する必要があります。利益と不動産の価値を重複して数えないことが大切です。
優先株式による資本支援:会社への払込金はオーナーの売却手取りと違う
京都ホテルは2021年8月6日に第三者割当による優先株式発行を決議し、同年9月30日に払込完了を公表しました。A種優先株式1000株に対し、総額10億円が払い込まれました。この10億円は新株への払込額であり、既存オーナーが保有株式を売った対価や、会社全体の売却価格ではありません。京都ホテルの払込完了発表
売却を検討する際は、オーナーが退出したいのか、会社に運転・投資資金を入れたいのか、その両方なのかを分けて考えます。既存株式の売却は株主への対価、新株発行は会社への資金という違いがあります。さらに、資本提携なら、持分だけでなく、議決権、配当、将来の売却や買戻しの条件も確認します。資金の行き先と将来の権利をそろえて比較することが、提示額の大きさだけで判断しないための基本です。
公表金額を見る際に混同しやすい三つの数字
| 数字の種類 | 示していること | そのまま判断できないこと |
|---|---|---|
| ファンド総額 | ファンド全体の規模 | 個別会社の投資額・売却額 |
| 買収や借換えのための借入額 | 借入主体が調達する資金 | 株式取得価額・株主の手取り |
| 新株への払込額 | 会社に入る資金 | 既存株主への売却対価・会社全体の価格 |
今回の事例から実際のM&A評価倍率を確定することはできません。価格が非公表なら、借入額や出資総額を代わりに置いて倍率を計算しないでください。売り手が準備したいのは、自社の継続受注、顧客の分散、技術者や管理者の引継ぎ、設備更新を示す資料です。京都で培った技術や顧客関係が、承継後もどのように収益を生むのかを説明できることが、価格交渉の材料になります。
相談前には、「何を渡すか」「誰に資金が必要か」「誰が仕事を引き継ぐか」の三つをメモにしてください。株式と不動産の売却範囲、オーナーの退任希望時期、従業員や会社名について守りたい条件を記載します。承継候補の幹部がいるなら、その人の意思と資金負担も確認します。公表事例の金額を自社に当てはめるより、こうした条件を整理する方が、売却と社内承継、資本提携を比較しやすくなります。契約締結と取引実行も区別し、どの段階で何を引き継ぐかまで検討することが大切です。
事業価値評価:京都M&Aで利益、倍率、株式価値を分けて考える
京都で会社売却を検討するオーナーにとって、知りたいのは「いくら受け取れるか」です。ただし、利益に倍率を掛けた事業価値と、株式の売却代金、税や費用を引いた手取りは異なります。また、不動産、借入、現金、役員退職金をどう扱うかで、同じ会社でも価格の意味が変わります。最初に、売る株式や事業の範囲と、引継ぎ条件を明らかにしてください。
M&Aアドバイザーとしての独自見解は、希望価格を強く主張する前に、利益が社長の退任後にも残る理由を説明することが重要だというものです。京都の得意先との関係、職人の技能、屋号の信用を、受注履歴、工程、権利、人材の体制へ結び付けます。そのため、買手が確認できる形にすると、帳簿に載らない強みも価格交渉の材料になります。
京都M&Aの正常EBITDA:「消える費用」と「増える費用」を反映する
本稿の簡易計算では、営業利益に減価償却費を加えたEBITDAを出発点とし、売却後にも続く収益力を表す正常EBITDAへ調整します。例えば、社長の営業や管理を引き継ぐ後任の費用が必要なため、社長の報酬は全額を利益に戻せません。個人所有の建物を使っているなら将来賃料を、親族社員が実際に働いているなら代替人材の費用を考えます。ただし、一時費用だけを戻し、臨時収益や必要な追加費用を残す調整は避けます。
次の計算は教育用の架空例です。京都の成約事例や当センターの実績ではありません。金額の単位は万円です。
| 正常EBITDAの計算 | 金額 |
|---|---|
| 営業利益 | 1,600 |
| 減価償却費 | +600 |
| 後任費用を差し引いた役員報酬削減額 | +500 |
| 再発しない移転費用 | +200 |
| 売却後に増える賃料 | -300 |
| 追加する管理人材の費用 | -200 |
| 正常EBITDA | 2,400 |
加算項目には明細と再発しない理由を付け、減算項目には後任体制や契約条件を付けます。ただし、EBITDAは現金そのものではありません。そのため、設備更新、税金、売掛金や在庫の増加に使う資金は別に確認します。必要な設備更新を延期して利益を大きく見せても、買手の将来負担として評価へ反映されます。
京都M&Aの計算例:事業価値EVから全株式価値へ調整する
正常EBITDA2,400万円に説明用の5倍を掛けると、事業価値EVは1億2,000万円です。ただし、5倍は市場相場や査定結果ではありません。株式譲渡では借入や現金も会社に残るため、次のように株主に帰属する価値へ調整します。一般的なEVは株式価値と負債価値から現金を調整して考える指標で、契約上の対象科目をそろえる必要があります。参考:ニューヨーク大学スターン校、企業価値倍率の講義資料
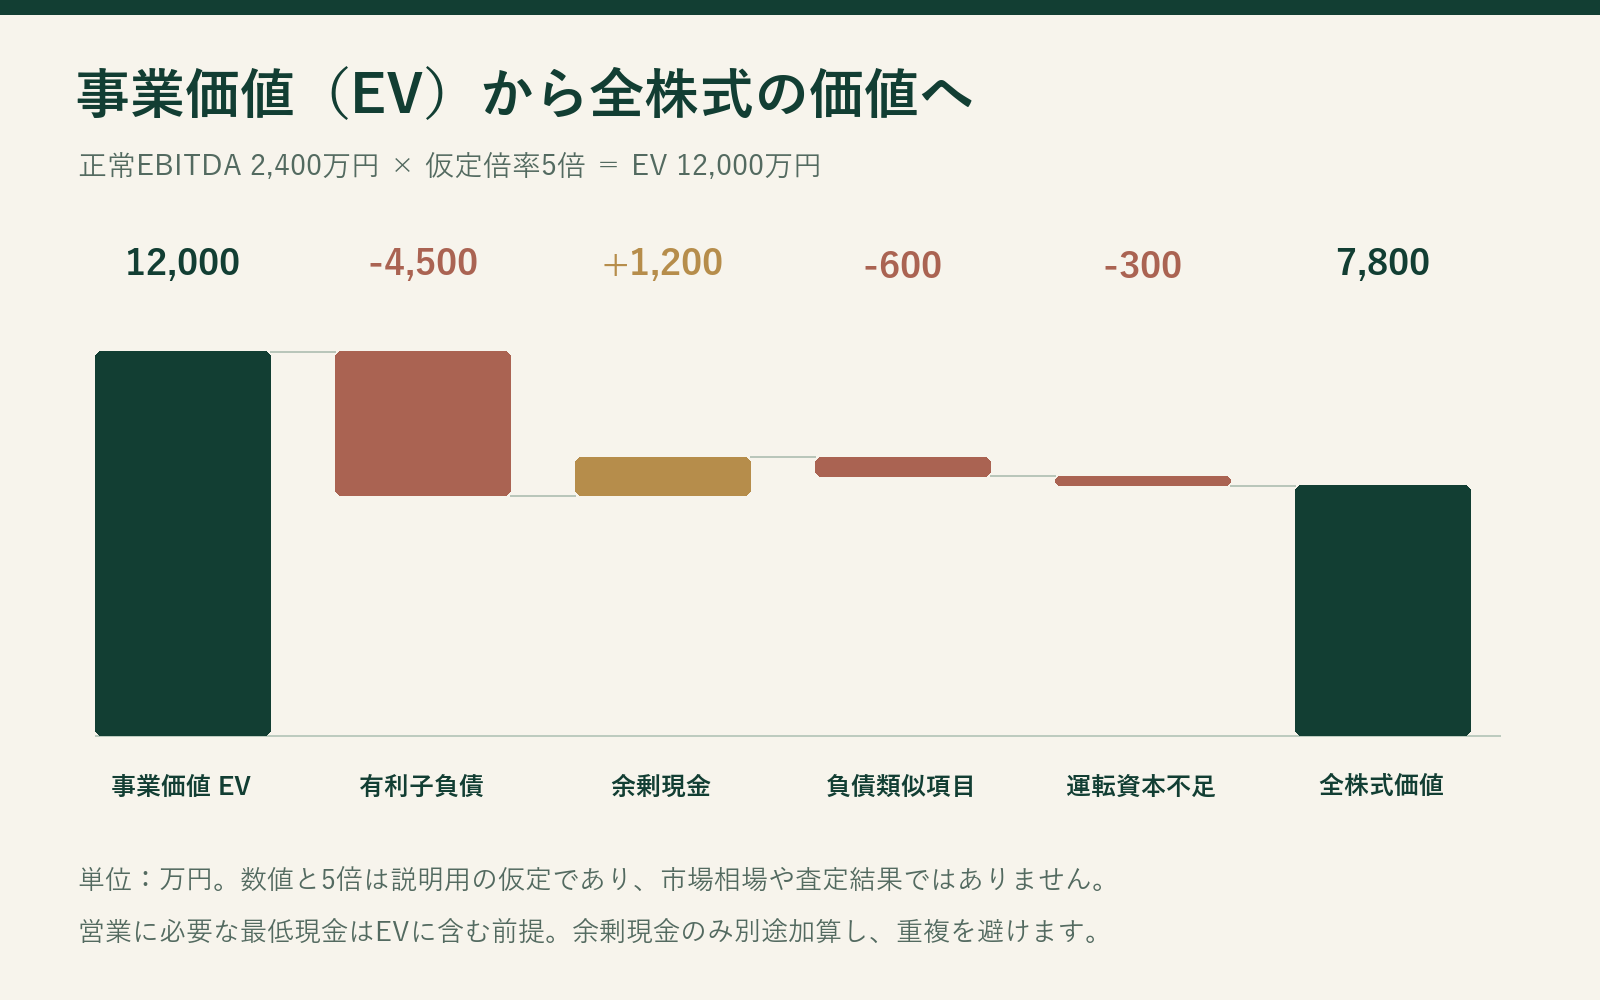
| 架空の調整項目 | 金額(万円) |
|---|---|
| 事業価値EV:正常EBITDA2,400×仮定5倍 | 12,000 |
| 有利子負債 | -4,500 |
| 余剰現金 | +1,200 |
| 個別合意した負債類似項目 | -600 |
| 基準運転資本に対する不足 | -300 |
| 全株式価値:税・費用等を引く前 | 7,800 |
この例は、通常の営業資産と双方が合意する最低現金をEVに含め、それを超える自由な現金だけを余剰現金として加算する設計です。ただし、口座残高がすべて余剰とは限りません。例えば、給与や仕入に必要な資金、使途が制限された預金、返すべき預り金を確認します。現金を全額加算する設計を採る場合も、営業に必要な資金を別の場所で二重に評価しないよう前提を統一します。
運転資本の基準は月次残高から合意する
運転資本は、売掛金や在庫から買掛金等を差し引く営業上の資金です。対象科目は契約で定義します。季節性のある事業では、決算日だけでなく月次残高を見て基準額を合意します。決済前に資金を引き出して営業に必要な資産が不足すれば、買手の追加負担になります。また、回収不能債権や未払費用を、運転資本と負債で二重に控除しないことも重要です。
京都M&Aの評価手法:時価純資産・EV倍率・DCFの前提をそろえる
時価純資産+営業権の考え方では、資産と負債を実態に合わせて見直し、持続する利益に基づく営業権を検討します。純資産の時点で借入を差し引いている場合、さらに借入を控除すると二重計上になります。また、営業権の加算年数も、すべての企業に共通する固定相場ではありません。
EV倍率法では、営業利益、EBITDA、売上高など分母の違いをそろえます。取得価格だけが分かる公表事例から、借入・現金・取得割合・正常利益を確認せずにEBITDA倍率を逆算することはできません。一方、DCF法は将来の資金を現在価値へ換算する考え方で、設備投資や運転資本を含む計画が必要です。ただし、細かな予測でも前提の確実性は保証されません。参考:ニューヨーク大学スターン校「企業価値評価入門」
複数手法の結果が違うときは機械的に平均せず、資産価値、利益の持続性、必要な再投資のどこに差があるか調べます。また、相続税・贈与税を対象とする自社株評価を、そのまま第三者売却の価格と扱わないようにします。参考:国税庁「取引相場のない株式の評価」
3倍・5倍・7倍は相場ではなく感応度の仮定
下表は正常EBITDA2,400万円と、株式価値への調整合計マイナス4,200万円を固定した教育用の計算です。3倍・5倍・7倍は任意の仮定で、京都M&Aの市場平均や成約レンジではありません。
| 仮定倍率 | 事業価値EV(万円) | 全株式価値(万円) |
|---|---|---|
| 3倍 | 7,200 | 3,000 |
| 5倍 | 12,000 | 7,800 |
| 7倍 | 16,800 | 12,600 |
倍率が1倍変わると、この例の価値は2,400万円変わります。ただし、どの倍率が妥当かはこの表から分かりません。同じ利益でも、顧客の継続、社長への依存、設備更新、成長に必要な費用、買手との適合性によって評価は異なります。例えば、製造業は技術の再現と更新投資、宿泊業は季節性と修繕、工事業は工事別粗利と回収、人材サービスは採用・離職・後任体制を確認します。「京都の信用」を顧客の継続と承継できる仕組みに変えることが、価格を説明する要点です。
京都M&Aの条件比較:手取り、役員退職金、保証解除を確認する
オーナーの資金計画では、全株式価値と売主個人の手取りを分けます。持分、税、支援費用、留保金、分割払い、業績条件付き代金を確認します。手数料は割合だけでなく、基準額、最低報酬、支払時期、消費税を見ます。そのため、高い提示額でも条件付き部分が大きければ、一括払いの提案と同じ確実性では比較できません。
個人の一般的な非上場株式売却では、取得費等を踏まえた譲渡益が課税対象です。国税庁の2026年4月時点の税率等を合わせた一般的な目安は20.315%ですが、売主が法人の場合や事業譲渡にそのまま当てはめられません。費用の控除可否を含め、方式別に税理士へ確認します。参考:国税庁「株式等を譲渡したときの課税」
役員退職金と株式対価を二重に数えない
会社が退職金を支払えば現金は減ります。そのため、支払前の余剰現金を株式価値へ加えたまま、退職金も売主の受取額へ足すと同じ資金を二度数えます。適正額、退職の実態、支払時期、税効果を検証し、役員等勤続年数5年以下の特定役員退職手当等には2分の1計算がない点も確認します。参考:国税庁「役員の退職金の損金算入時期」、「特定役員退職手当等」
保証先ごとに解除方法を決める
保証解除は売主と買手の約束だけで完了せず、保証先との調整が必要です。借入先ごとに解除方法と確認書類を決め、価格とは別の重要条件として扱います。金融庁が2026年5月に開設した経営者保証情報ネットワークも相談先の一つですが、個別の解除を確約する制度ではありません。参考:金融庁「M&A・事業承継時における経営者保証情報ネットワーク」
契約前の条件整理:京都M&Aの会社売却で確認すること
家族の希望と、売却できる権利をそろえる
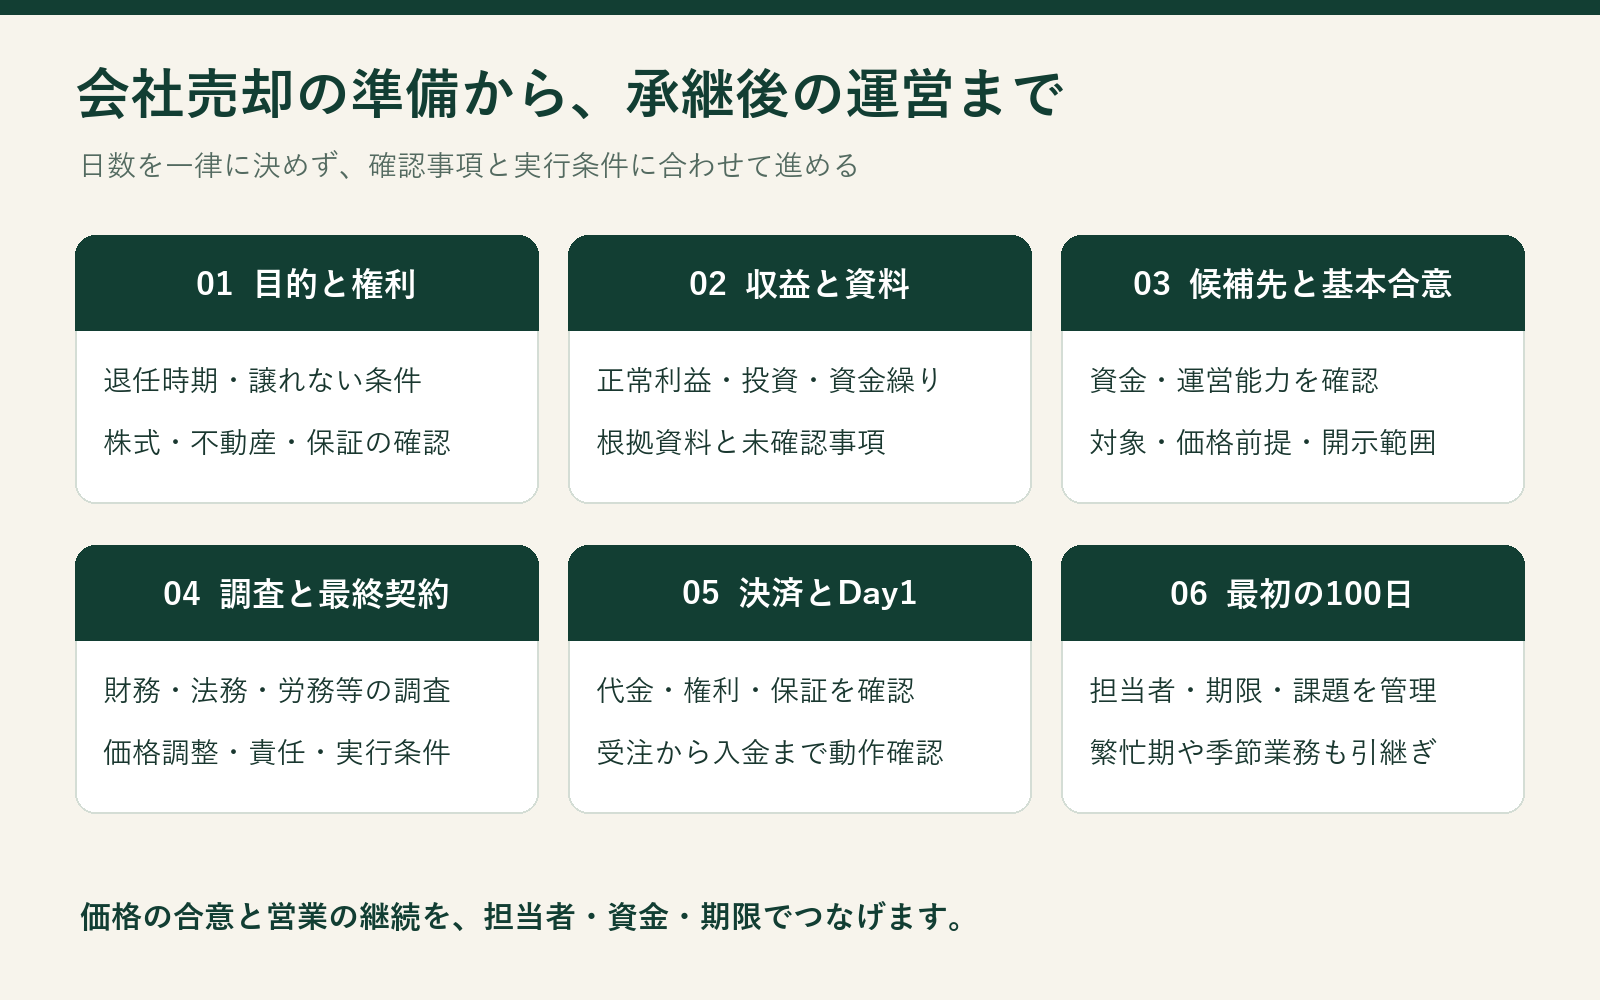
株主名簿、過去の株式譲渡や相続、会社の登記を確認します。例えば、社長が経営を担っていても、株式や事業所の土地を親族が保有している場合があります。会社所有、個人所有、借りている物を分け、誰が何を譲れるかを説明できるようにします。相続や名義に不明点があるときは、候補先へ約束する前に専門家と整理します。
屋号、雇用、勤務地、退任時期は、必須条件・協議できる条件・希望に分けます。「技術を残す」なら対象工程と指導担当、「雇用を守る」なら対象者と処遇を具体化します。また、旧オーナーが残る場合も、期間、業務、報酬、権限を決め、後任の指示と混線しない体制を作ります。
情報開示と調査対応を段階で進める
初期の匿名資料は、所在地、珍しい商品や設備、写真の組合せから会社が特定されないかを確認します。秘密保持契約の相手、目的、閲覧者を定め、詳細な顧客名や技術情報を開示する段階を分けます。調査では財務・税務・法務・労務・事業・IT等の質問を一つの記録で管理し、根拠のある回答と未確認事項を区別します。
事業譲渡の労働契約移行は、労働者本人の真意による承諾などを確認する必要があり、会社分割とは制度が異なります。許認可や主要契約も取引方法に応じて、所管窓口や専門家と確認します。厚生労働省の組織再編と労働契約の案内も確認してください。
買い手の価格と実行力を同じ表で比べる
| 比較項目 | 確認する内容 |
|---|---|
| 価格と支払 | 取得対象、決済時の金額、後払い・留保、価格調整 |
| 承継条件 | 雇用・屋号・拠点の範囲、期間、例外と協議方法 |
| 資金と保証 | 代金の調達、必要投資、保証・担保の解除方法と確認書類 |
| 現場の体制 | 後任責任者、意思決定、顧客説明、最初の一年の運営計画 |
府内・府外という住所だけで適合性を判断しません。現場へ来る責任者、投資できる資金、技術や顧客を引き継ぐ人を確認します。約束が実行できる裏付けを求めることは、中小M&Aガイドライン第3版の買い手確認や契約履行の論点にもつながります。中小企業庁「中小M&Aガイドライン」
決済日には、権利と代金だけでなく、受注、納品、請求、入金、支払が新体制で動くかを確認します。最初の100日は担当者と期限を付けて課題を管理し、季節性のある事業では繁忙期も引継ぎ対象にします。売却しない案も残したうえで、会社の継続とオーナーの生活を両方満たす条件を選びます。
よくある質問:京都M&A・事業承継
京都の会社は何倍で売れますか。
地域全体に共通する倍率はありません。営業利益・EBITDA・売上高のどれを分母にするか、事業価値か株式価値かをそろえ、顧客・人材・投資・成長条件を確認します。本記事の3倍・5倍・7倍は計算の仮定です。
赤字や借入があっても売却を検討できますか。
検討の余地はありますが、成立は保証できません。赤字の原因、承継できる技術や顧客、改善に必要な資金、債務・担保・保証を整理します。事業価値があっても、株式価値が低くなる場合があります。
老舗の屋号や職人の技能は価格に入りますか。
収益の継続に寄与する場合は評価の論点になります。屋号の利用権、指名注文、品質を再現する工程、技能継承の体制を示します。利益へ織り込んだ価値を、別の名目で重ねて加算しないようにします。
会社を売れば個人保証もなくなりますか。
自動的に解除されるとは考えません。保証先ごとに手続と確認書類を整理し、実行日程へ組み込みます。経営者保証・借入金・担保の詳しい解説も確認できます。
京都M&Aの相談をしたら、売却を決める必要がありますか。
売却を決める前に、親族・従業員・第三者への承継や継続経営を比較する段階があります。支援契約を結ぶ際は、業務範囲、報酬、専任、解約、秘密保持を確認してください。
最初の相談には、数字と希望条件を持ち寄る
業種、地域、過去三期と直近月次の業績、株主・不動産の名義、退任希望時期、守りたい条件を整理します。不明な項目は推測で埋めず、確認先を付けてください。価格の根拠と、次の経営者が事業を続ける条件を同時に考えることが、当センターの提案です。
売却を決める前の条件整理からご相談いただけます。
京都の会社売却・事業承継について相談する。支援内容は会社売却の案内、費用の区分は手数料・費用の開示方針で確認できます。
参考文献・公表資料
確認日:2026年10月5日。事例は取引当事者等の公表内容、制度・統計は公的機関等の一次資料を確認しています。事例の発表日と実行予定日、統計の対象期間を区別しています。
- 日本銀行京都支店「管内金融経済概況」
- 中小機構「令和7年度の実績」2026年5月29日
- 京都市「令和7年京都観光総合調査」概要版
- 遡及修正の説明
- 京都府・京都市「ものづくり産業の成長戦略(2026)」
- 京都信用金庫「『京都想いをつなぐファンド』投資実行のお知らせ」(2021年10月1日)
- 霞ヶ関キャピタル「メゾンドツーリズム京都株式会社の株式取得(子会社化)及び資金の借入に関するお知らせ」(2021年4月9日)
- ソラーレ ホテルズ アンド リゾーツ「ホテルマネジメント京都の株式譲渡契約を締結」(2021年4月9日)
- 京都ホテル「第三者割当による優先株式の発行の払込完了等に関するお知らせ」(2021年9月30日)
- ニューヨーク大学スターン校、企業価値倍率の講義資料
- ニューヨーク大学スターン校「企業価値評価入門」
- 国税庁「取引相場のない株式の評価」
- 国税庁「株式等を譲渡したときの課税」
- 国税庁「役員の退職金の損金算入時期」
- 「特定役員退職手当等」
- 金融庁「M&A・事業承継時における経営者保証情報ネットワーク」
- 厚生労働省の組織再編と労働契約の案内
- 中小企業庁「中小M&Aガイドライン」